Domain abifahrt24.de kaufen?
Wir ziehen mit dem Projekt
abifahrt24.de um.
Sind Sie am Kauf der Domain
abifahrt24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abifahrt24.de kaufen?
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **

Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
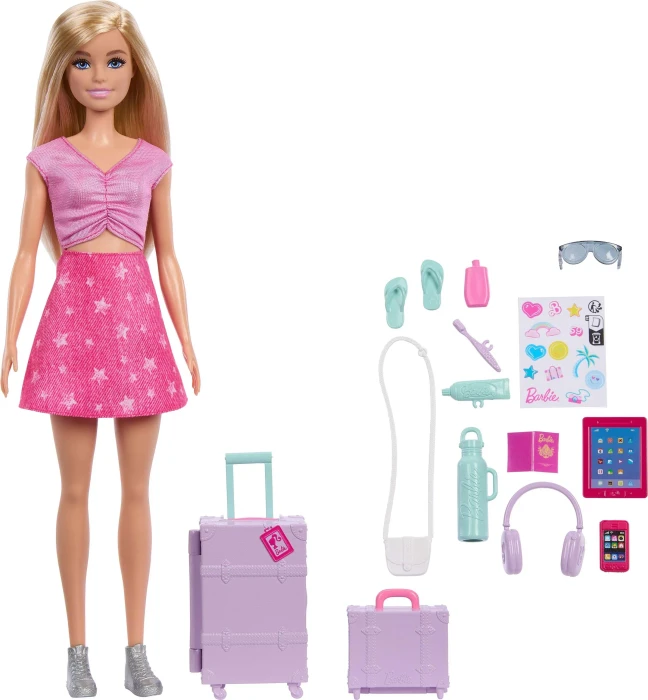
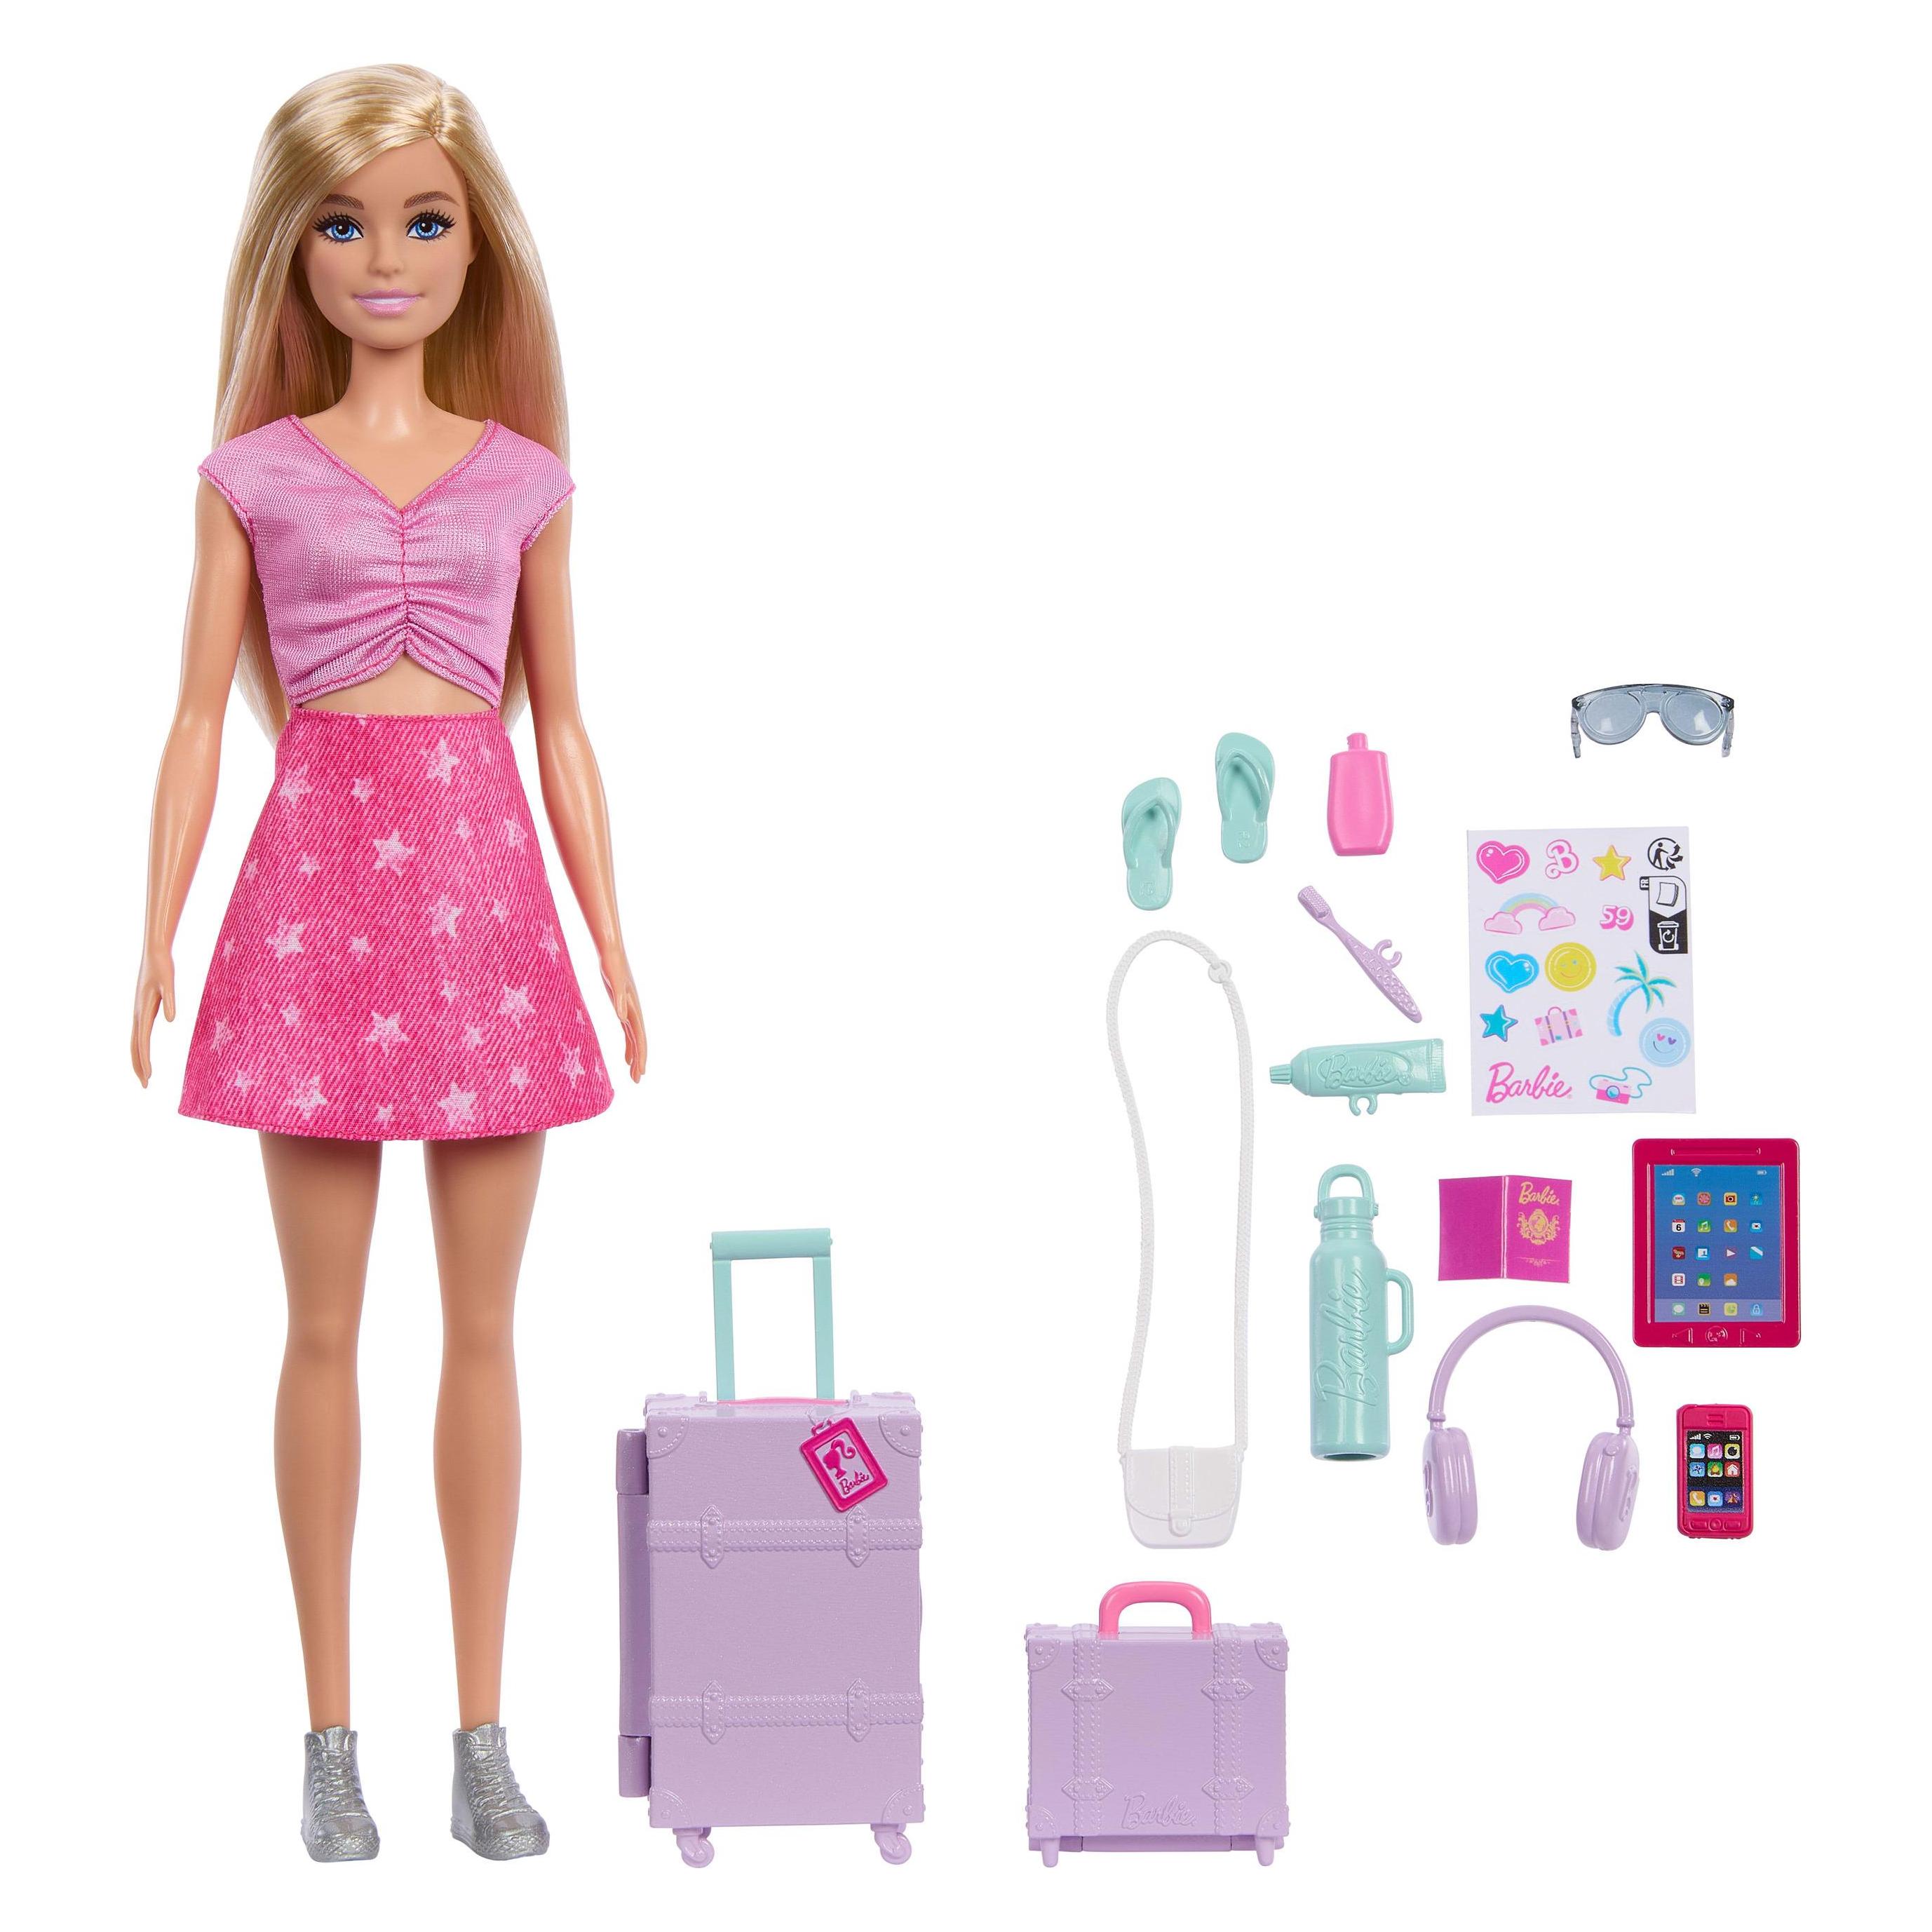
Barbie Reise Abenteuer MalibuDie Barbie-Puppe „Malibu“ hat ihren Koffer gepackt und ist bereit, mit dem nächsten Flieger in ein weiteres Reiseabenteuer zu starten! Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires zu verstauen. Mit ihrem Tablet, einem Smartphone und Kopfhörern kommt während des Fluges keine Langeweile auf und mit ihren Flip-Flops und der süßen Sonnenbrille sieht sie dabei auch noch super stylish aus. Die Barbie-Puppe „Malibu“ hat einen Reisepass, eine Wasserflasche sowie ein Zahnputzset dabei. Ihre Koffer können mit den enthaltenen bunten Aufklebern nach Lust und Laune verziert werden. Kinder ab 3 Jahren werden es lieben, sich mit der Barbie-Puppe „Malibu“ Geschichten auf Reisen oder zu Hause auszudenken. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten. • Die Puppen aus der „Grenzenlose Abenteuer“-Reihe laden Kinder in die Welt von Barbie ein, um lebensechte Szenen nachzuspielen, bei denen es um Reisen und Abenteuer geht. • Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires ein- und auszupacken. • Mit ihrem Tablet und den Kopfhörern kommt während des Fluges keine Langeweile auf. • Dank der Wechselschuhe und ihrer Sonnenbrille kann sich die Barbie-Puppe „Malibu“ jederzeit unterwegs nach Wunsch anders stylen. • Mit den enthaltenen bunten Aufklebern können die Koffer nach Lust und Laune verziert werden.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
-
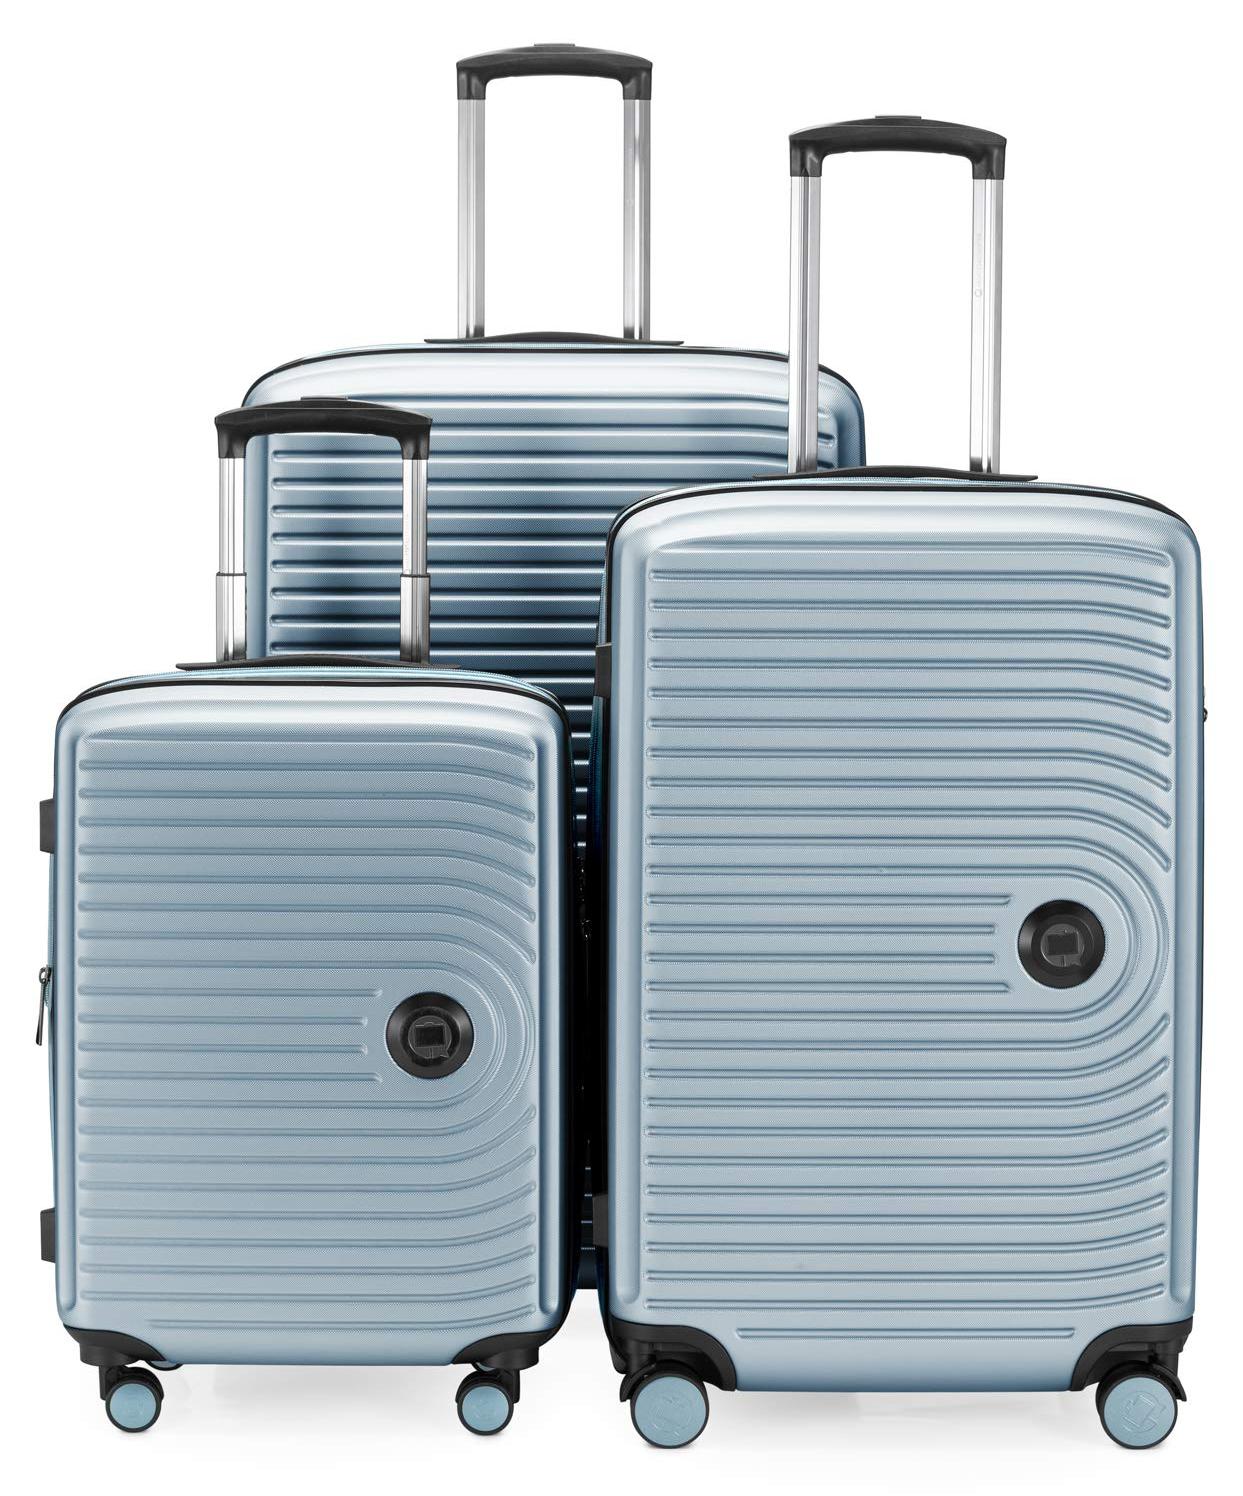
Reisekoffer Trolley Koffer - Mittelgroß - 68 cm - Für Reise und UrlaubDieser Reisekoffer mit 68 cm Länge eignet sich für Urlaubsreisen und Städtereisen. Der mittelgroße Trolley bietet genug Platz für mehrere Tage unterwegs.Größe mittelgroß, Länge 68 cmVerwendungDer Koffer eignet sich für Reisen von mehreren Tagen. Achten Sie beim Packen auf das zulässige Gewicht Ihrer Fluggesellschaft.Lieferumfang1 Reisekoffer371,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
-
Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
-
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.